Sherwin-Williams Co. (SHW)
SHW Carta
1D • NYSE
29 Jul, 08:39 PG
178.1 KB
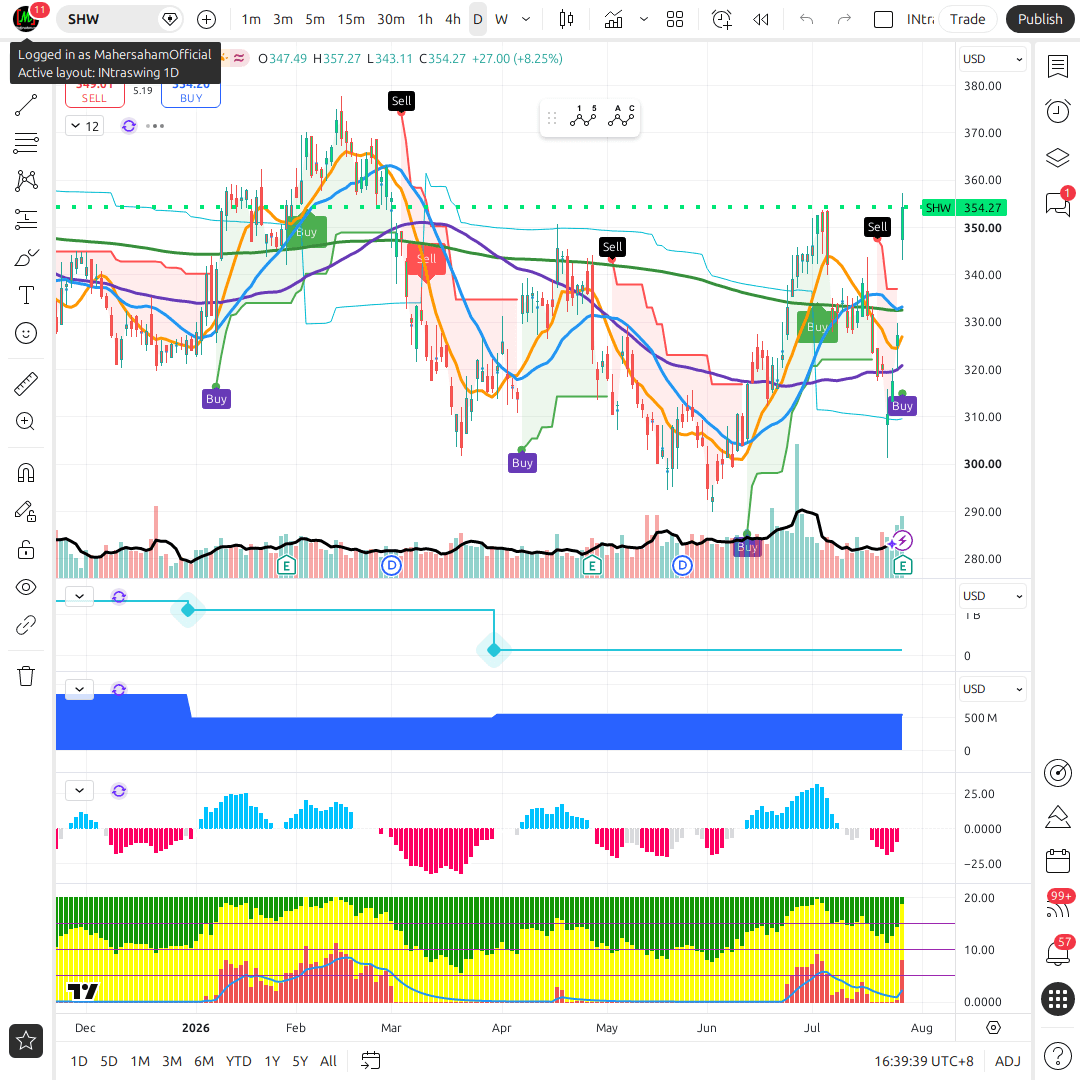
Profil Syarikat: Sherwin-Williams (SHW)
Ramai anggap Sherwin-Williams (SHW) sebagai 'saham housing' — naik bila pasaran rumah baru panas, turun bila pembinaan perlahan. Itu tanggapan yang kurang tepat. Cerita sebenar SHW ialah repaint + pro-contractor franchise — permintaan utamanya datang dari kerja cat semula (repaint) dan penyelenggaraan bangunan sedia ada, bukan pembinaan rumah baharu. Ini bermakna revenue SHW lebih 'recurring' dan kurang cyclical berbanding syarikat yang benar-benar bergantung pada housing starts.
Model perniagaan SHW dipacu oleh rangkaian lebih 4,853 kedai cat milik syarikat sendiri (company-owned Paint Stores) di Amerika Utara dan Caribbean, yang menjual terus kepada pekerja/kontraktor profesional (pro painters). Kontraktor ini mengutamakan ketersediaan stok, kualiti dan khidmat — bukan harga paling murah — jadi SHW boleh kenakan harga premium tanpa kehilangan pelanggan setia.
Tiga Segmen Perniagaan
| Segmen | Skop | Status Semasa |
|---|---|---|
| Paint Stores Group | ~4,853 kedai NA/Caribbean — enjin keuntungan utama, direct-to-pro | ✅ Kukuh, margin terbaik |
| Consumer Brands Group | 307 kedai LatAm + jualan melalui big-box retail (Lowe's, Home Depot) — fokus DIY | ⚠️ Lembik, pengguna 'trade down' ke produk murah |
| Performance Coatings Group | 317 cawangan seluruh dunia — industrial, auto refinish, protective coatings | ➡️ Stabil, terikat kepada industri (automotif, pembuatan) |
Suvinil — Langkah Ekspansi ke Amerika Latin
Pada Oktober 2025, SHW mengambil alih Suvinil, jenama cat arkitektural terkemuka di Brazil dengan jualan tahunan ~$525 juta. Akuisisi ini menambah baik footprint Consumer Brands Group di LatAm dan menyumbang kepada 'beat' hasil Q1 2026 — tetapi ia juga menambah beban hutang syarikat (dibincang dalam Seksyen Kewangan).
Kepimpinan
CEO Heidi Petz mengetuai syarikat menerusi persekitaran kos yang lebih mencabar berbanding jangkaan awal — beliau secara terus-terang menyebut persekitaran tarif/geopolitik telah mewujudkan 'a more dynamic cost backdrop than we originally anticipated'. Sebagai respons, SHW menaikkan harga produk cat sebanyak 9% dan harga thinner/solvent pukal sebanyak 18% untuk mempertahankan margin.
Status Syariah
✅ PATUH SYARIAH (rujukan: senarai saham AS Zoya). SHW beroperasi dalam perniagaan bahan kimia khusus (cat & salutan) — tiada isu berkaitan aktiviti tidak patuh syariah seperti riba, arak, judi.
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldAnalisis CANSLIM: Sherwin-Williams (SHW)
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldKewangan: Sherwin-Williams (SHW)
Kisah kewangan SHW suku ini ialah pertumbuhan jualan yang stabil, margin yang hampir tidak berubah, dan aliran tunai yang jauh lebih baik. Sebaliknya, kunci kira-kira terus menanggung hutang yang tinggi kerana pembelian semula saham yang besar. Kedua-dua sisi ini perlu dibaca bersama.
| Metrik (Q2 2026) | Nilai | YoY |
|---|---|---|
| Jualan bersih | $6,789.3 juta | +7.5% |
| Margin kasar | 49.2% | 49.4% setahun lalu |
| EBITDA | $1,434.8 juta (21.1% jualan) | +13.8% |
| Untung bersih | $843.6 juta (12.4% jualan) | +11.8% |
| EPS dilusi / terlaras | $3.43 / $3.70 | +14.3% / +9.5% |
Margin kasar 49.2% mengecil sedikit daripada 49.4%, tetapi dengan kos bahan mentah yang lebih tinggi sedikit dan kesan pencairan Suvinil, pengurusan berjaya menampung sebahagian besar tekanan melalui harga. EBITDA naik lebih laju daripada jualan (13.8% berbanding 7.5%), bermakna operating leverage berfungsi.
Di sebelah aliran tunai, operasi H1 menghasilkan $1,486.6 juta berbanding $1,051.5 juta setahun lalu (+41%, pengiraan sendiri), dan perbelanjaan modal jatuh kepada $246.7 juta daripada $370.8 juta. Aliran tunai bebas H1 kira-kira $1.24 bilion (pengiraan sendiri: operasi tolak capex). Sebahagian peningkatan ini datang daripada modal kerja yang lebih ringan dan capex yang lebih rendah, bukan semata-mata daripada untung yang lebih tinggi.
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldDividen: Sherwin-Williams (SHW)
SHW ialah cerita pertumbuhan dividen, bukan cerita hasil dividen. Dividen suku tahunan $0.80 (dinaikkan 1.3% daripada $0.79 pada Februari 2026) memberi $3.20 setahun, iaitu hasil sekitar 0.97% pada harga $330.44. Kenaikan terkini ialah yang paling kecil dalam sejarah terkini syarikat, tanda bahawa pengurusan lebih berhati-hati tentang pertumbuhan dividen sambil mengutamakan pembelian semula saham.
Rekod kenaikan dividen tahunan berterusan: Februari 2026 disebut menyusul 47 tahun kenaikan berturut-turut (laporan berita mencatat 48 tahun selepas kenaikan itu, bergantung cara mengira), jadi ia kekal antara penerbit dividen yang paling konsisten di AS. Dividen terbaru diisytihar pada 22 Julai 2026 pada kadar sama $0.80.
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldPenilaian: Sherwin-Williams (SHW)
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldPerbandingan Rakan Sebaya
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldBendera Merah: Sherwin-Williams (SHW)
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldKad Skor: Sherwin-Williams (SHW)
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldKatalis: Sherwin-Williams (SHW)
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldKesimpulan: Sherwin-Williams (SHW)
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldSaham Berkaitan
Saham lain dalam sektor Basic Materials