Ichor Holdings, Ltd. (ICHR)
ICHR Carta
1D • NASDAQ
10 Jul, 11:30 PTG
171.9 KB
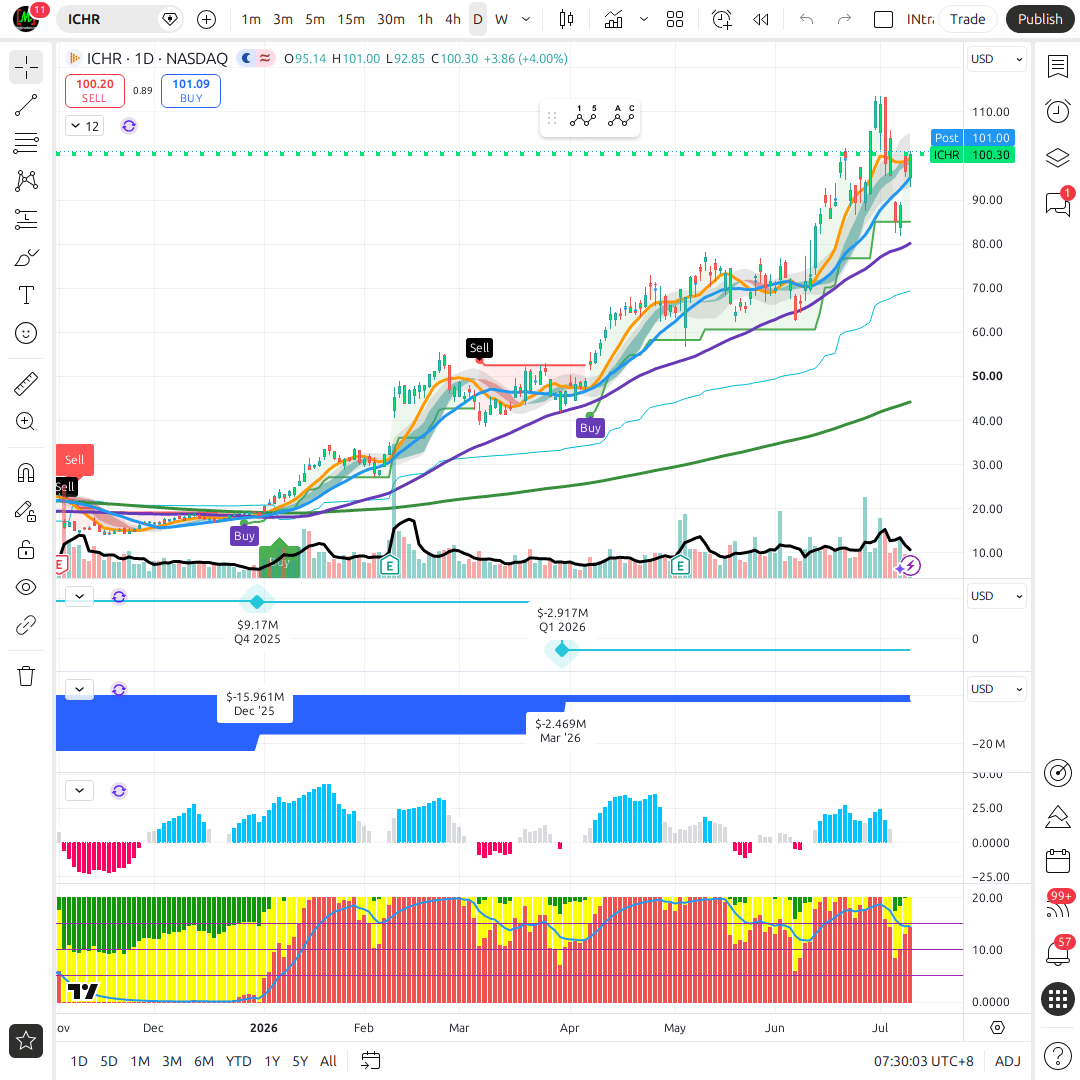
Profil Syarikat: Ichor Holdings (ICHR)
Kisah Sebenar Ichor: Bukan Sekadar 'Syarikat Semiconductor'
Kalau anda dengar 'semiconductor equipment', mungkin anda terbayang syarikat macam Nvidia atau TSMC. Ichor Holdings (ICHR) berbeza — mereka adalah pembekal subsistem penghantaran cecair dan gas yang kritikal kepada gergasi-gergasi peralatan wafer fab (WFE) seperti Lam Research, Applied Materials dan ASML. Dalam erti kata mudah, Ichor bina 'sistem paip' yang menghantar gas khas dan bahan kimia reaktif dengan ketepatan tinggi ke dalam mesin-mesin yang buat cip semikonduktor.
Dua jenis produk utama: gas delivery subsystems (hantar, monitor dan kawal gas khas untuk proses etch dan deposition) dan chemical delivery systems (campur dan salur bahan kimia reaktif untuk CMP, electroplating dan cleaning). Ini bukan komponen biasa — kesilapan kecil dalam penghantaran gas/kimia boleh musnahkan seluruh batch wafer bernilai jutaan dolar. Sebab itu OEM besar macam Lam dan AMAT sanggup bergantung pada Ichor secara jangka panjang.
Turnaround Cerita: Dari Lembah ke Pemulihan
Ini bahagian paling penting untuk anda faham sebelum baca apa-apa nombor lain dalam laporan ini. Ichor baru sahaja keluar dari down-cycle WFE yang teruk — FY2025 adalah lembah (trough) dengan kerugian bersih yang semakin dalam. Tapi sejak itu, syarikat sudah tunjukkan dua suku berturut-turut pertumbuhan sequential dalam revenue, margin dan EPS, dan pengurusan sudah guide suku ketiga akan sambung trend yang sama. Ini bukan cerita 'produk baru' atau 'pasaran baru' — ini cerita cyclical recovery klasik industri semiconductor equipment, didorong oleh upcycle capex WFE yang dipacu permintaan AI.
Rangkaian Pembuatan Global
Ichor beroperasi kilang di Amerika Syarikat, Singapura, Malaysia dan Mexico. Susun atur ini bukan kebetulan — ia direka khas untuk sokong penghantaran 'just-in-time' kepada pelanggan OEM mereka yang biasanya perlukan komponen dihantar tepat pada masa dan lokasi pemasangan sistem mereka. Kehadiran di Malaysia juga menarik dari perspektif tempatan — walaupun Ichor sendiri disenaraikan di NASDAQ (bukan Bursa Malaysia), operasi pembuatan mereka ada 'jejak' di rantau kita.
Risiko Struktur: Kepekatan Pelanggan 76%
Ini adalah fakta yang WAJIB anda faham sebelum pertimbang saham ini: Lam Research + Applied Materials gabungan menyumbang 76% daripada revenue FY2025 Ichor. ASML juga salah satu pelanggan utama. Ini bukan risiko kecil yang boleh diabaikan — ia bermakna nasib Ichor amat terikat dengan keputusan belanjawan capex dua atau tiga syarikat sahaja. Kalau Lam atau AMAT potong pesanan (contohnya kerana pelanggan mereka sendiri, iaitu pembuat cip, tangguh pelaburan), kesannya terus dirasai oleh Ichor dengan lebih mendadak berbanding pembekal yang lebih terpelbagai.
Status Kepatuhan Syariah
Ichor Holdings, Ltd. (ICHR) disahkan PATUH SYARIAH dalam pangkalan data rujukan kami. Ini bermakna dari segi aktiviti perniagaan teras (pembuatan komponen peralatan semiconductor), ia tidak terlibat dalam aktiviti yang haram/tidak patuh — walau bagaimanapun, anda tetap digalakkan buat semakan sendiri terhadap nisbah kewangan (hutang, kas riba) mengikut piawaian Syariah pilihan anda sebelum membuat keputusan pelaburan.
Peningkatan Modal $200 Juta — Kenapa Ia Penting
Pada suku kedua FY2026, Ichor selesaikan program at-the-market (ATM) equity raise bernilai $200 juta. Dalam bahasa mudah — mereka jual saham baru terus ke pasaran untuk kutip kas, bukan pinjam hutang. Ya, ini dilutif (bahagian pemilikan pemegang saham sedia ada berkurang sedikit), tapi dari segi strategik ia meletakkan neraca kunci kira Ichor dalam kedudukan lebih kukuh untuk hadapi upcycle WFE yang sedang bermula — lebih kas tunai bermakna lebih fleksibiliti untuk biayai working capital (yang tinggi dalam perniagaan pembuatan berat modal begini) tanpa perlu bergantung pada hutang tambahan.
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldAnalisis CANSLIM: Ichor Holdings (ICHR)
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldAnalisis Kewangan: Ichor Holdings (ICHR)
Trend Revenue dan Keuntungan: Daripada Lembah ke Pemulihan
Jadual di bawah tunjukkan trajektori revenue dan pendapatan Ichor merentasi beberapa tahun kewangan dan suku terkini — ini cerita paling penting untuk faham prestasi kewangan syarikat ini sekarang.
| Tempoh | Revenue | Pendapatan Bersih / EPS |
|---|---|---|
| FY2023 | $811.1 juta | — |
| FY2024 | $849.0 juta | Rugi bersih (semakin dalam ke FY2025) |
| FY2025 | $947.65 juta (+11.6% YoY) | Rugi bersih -$52.78 juta |
| S4 FY2025 | $223.6 juta | EPS cair -$0.46 |
| S1 FY2026 | $256.1 juta | Rugi bersih -$2.5 juta, EPS cair -$0.07 |
| S2 FY2026 | $294.8 juta (+15% QoQ, +24% YoY) | Untung bersih +$1.0 juta; EPS GAAP $0.03, EPS non-GAAP $0.34 |
| Panduan S3 FY2026 | $315-345 juta (titik tengah +12% QoQ) | Panduan EPS non-GAAP $0.40-0.50 |
Corak yang jelas: revenue berkembang secara konsisten sejak FY2023, tetapi keuntungan cair jauh di belakang — syarikat catat kerugian yang semakin dalam sepanjang FY2024-FY2025 walaupun revenue naik. Ini adalah tanda klasik operating leverage negatif semasa down-cycle — kos tetap (fixed cost) pembuatan tidak dapat diserap secukupnya bila volum jatuh. Bermula S1 FY2026, trend berbalik arah — setiap suku menunjukkan penambahbaikan sequential dalam revenue, margin dan EPS, dan panduan pengurusan untuk S3 FY2026 kekalkan trend ini.
Neraca Kunci Kira
Kas: $256 juta (selepas peningkatan modal ATM $200 juta) | Jumlah hutang: $123.5 juta | Ekuiti: $676.2 juta | Nisbah Hutang-Ekuiti (D/E): ~18.3% — tahap sederhana, tidak berlebihan.
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldDividen: Ichor Holdings (ICHR)
Tiada Dividen — Dan Ini Sebabnya
Ichor Holdings TIDAK PERNAH membayar sebarang dividen kepada pemegang saham. Sepanjang lima tahun kebelakangan, jumlah dividen diagihkan adalah $0.00. Jika anda cari saham ini untuk pendapatan pasif (income investing), ICHR bukan calon yang sesuai buat masa ini.
Kenapa? Dua sebab utama. Pertama, Ichor adalah syarikat pertumbuhan/cyclical yang beroperasi dalam perniagaan pembuatan berat modal (capital-intensive) — kas yang dijana (bila ada untung) lebih baik disalurkan semula untuk kembangkan kapasiti pembuatan, biayai working capital (inventori dan receivables yang tinggi dalam perniagaan ini) dan sokong pertumbuhan semasa upcycle WFE, berbanding diagihkan sebagai dividen. Kedua, dan lebih asas — syarikat masih rugi pada asas tahunan (FY2025 rugi bersih -$52.78 juta, TTM EPS masih -$1.48). Anda tidak boleh bahagikan dividen daripada pendapatan yang belum wujud.
Kesimpulan mudah: ICHR pada peringkat kitaran semasa BUKAN saham dividen. Jika strategi pelaburan anda fokus pada yield/pendapatan, saham ini tidak relevan untuk tujuan tersebut buat masa ini.
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldPenilaian: Ichor Holdings (ICHR)
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldPerbandingan Peer — ICHR vs UCTT, MKSI, ENTG, COHU
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldRed Flags — Perkara Yang Perlu Anda Tahu Sebelum Masuk
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldScorecard ICHR — 8 Kriteria
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldKatalis — Positif dan Negatif Merentas Horizon Masa
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses GoldKesimpulan — Momentum Turnaround atau Priced-to-Perfection?
Kandungan Eksklusif Gold Members
Dapatkan analisis mendalam, harga sasaran, dan saranan pelaburan dengan langganan Gold Members.
Cara Dapatkan Akses Gold